Domain nbbe.de kaufen?
Wir ziehen mit dem Projekt
nbbe.de um.
Sind Sie am Kauf der Domain
nbbe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nbbe.de kaufen?
Was sind allgemeine Größenempfehlungen für Kleidung und Schuhe?
Es gibt keine einheitlichen Größenempfehlungen, da sie je nach Marke und Hersteller variieren können. Es ist wichtig, die individuellen Maße des Körpers zu kennen und diese mit den Größentabellen der jeweiligen Marke zu vergleichen. Bei Schuhen ist es ratsam, eine halbe bis ganze Größe größer zu wählen, da sie oft kleiner ausfallen. **
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **

Ähnliche Suchbegriffe für Allgemeine Verbindlichkeit
Top-Angebote
Produkte zum Begriff Allgemeine Verbindlichkeit:
-
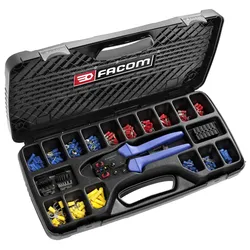
FACOM Sortiment Allgemeine Elektrik 21tlgSortiment "Allgemeine Elektrik" - Anpresszange, Kabelverbinder Kunststoffkasten, 21-tlg.Produktstärken:Zur Anpressung von isolierten Kabelverbindungen: 1,5 - 2,5 - 6 mm2Anpressung von nicht isolierten Kabelverbindungen: 1,5 - 2,5 - 6 mm2Abisolieren: 0,75 bis 6 mm2Integrierte Kabelschneidfunktion.Technische Daten:[kg]: 1,85Lieferumfang:Anpresszange: 449BSortiment mit 20 Modellen isolierter Kabelverbindungen und Zubehör wie Ösen, Kabelschuhe, Hülsen, Stecker und Steckhülsen304,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Musiklehre, Fachbücher von Hermann GrabnerDie "Allgemeine Musiklehre" von Hermann Grabner ist ein umfassendes Fachbuch, das Musik von einer theoretischen Basis aus betrachtet. Mit den notwendigen Ergänzungen von Diether de la Motte bietet es eine tiefgehende Analyse der Musiktheorie. Die Kapitel sind bewusst prägnant gehalten und enthalten zahlreiche Notenbeispiele sowie graphische Darstellungen, die den Lernstoff anschaulich und nachvollziehbar machen. Dieses Werk ist nicht nur für Fachmusiker von Bedeutung, sondern auch ein wertvolles Nachschlagewerk für musikinteressierte Leser. Die 27. Auflage, veröffentlicht im Jahr 2011, stellt sicher, dass die Inhalte aktuell und relevant sind. Die "Allgemeine Musiklehre" ist somit ein unverzichtbares Fundament für die theoretische Ausbildung in der Musik.36,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Musiklehre, Fachbücher von Laura KrämerZiel dieses neuen, grundlegenden Bandes ist es, unter Anwendung sowohl traditioneller als auch aktueller Methoden das Wissen zu den Kerngebieten der Musiklehre – Akustik, Kontrapunkt, Harmonik, Rhythmus/Metrum und musikalische Form – zu vermitteln. Die Darstellung bezieht sich vor allem auf die sogenannte abendländische Musik des 15. bis 20. Jahrhunderts und vermittelt Denkweisen, Entwicklungslinien und Gestaltungsprinzipien, die als allgemein gelten dürfen. Ein Werkzeugkasten zum Lieder-Harmonisieren, Arrangieren, Transponieren, Ad-hoc-Analysieren und Blattspiel/Partiturspiel schlägt den Bogen vom Wissen zum Können. Durch das ausführliche Register eignet sich das Buch auch sehr gut als Nachschlagewerk.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Betriebswirtschaftslehre, Fachbücher von Thomas HutzschenreuterStimmen zum Buch: „Dieses Lehrbuch zur Allgemeinen Betriebswirtschaftslehre vermittelt für Bachelor-Studierende in sehr prägnanter Weise und mit einem Blick für das Wesentliche einen sehr guten Einstieg in die wichtigsten Fragestellungen der Betriebswirtschaftslehre.“ Prof. Dr. Dr. h.c. Sönke Albers, KLU, Hamburg „Dieses kompakte, zeitgemässe Grundlagenwerk stellt das gesamte Spektrum der BWL auf durchgehend hohem Niveau dar. Eine äusserst gelungene Verbindung von theoretischer Fundierung und starkem Praxisbezug.“ Prof. Dr. Dr. h.c. Henning Kagermann, ehemaliger Präsident der acatech, ehemaliger Vorstandssprecher der SAP AG „Dieses ausgezeichnete Lehrbuch von Thomas Hutzschenreuter ist eine profunde Einführung in die Betriebswirtschaftslehre, die Studenten im Bachelorstudium für das Fach begeistert und eine Reihe hochaktueller Themen anhand von Fallstudien verständlich darstellt.“ Prof. em. Dr. Prof. h.c. Dr. h.c. Ralf Reichwald, TU München „Ein wichtiger Vorteil dieses Grundlagenlehrbuches ist, dass es gerade die nicht leicht zu vermittelnden Bereiche des Finanzmanagements und Rechnungswesens theoretisch sehr gut fundiert und dazu noch in sehr anschaulicher Weise vermittelt.“ Prof. Dr. Dr. h.c. Jürgen Weber, WHU – Otto Beisheim School of Management, Vallendar In der 7. Auflage wurden alle Kapitel, insbesondere auch mit Hinblick auf die Themen Digitalisierung und Nachhaltigkeit, vollständig überarbeitet. Aktuelle Herausforderungen und Implikationen im Zusammenhang mit Pandemien sowie aktuelle Entwicklungen – wie z.B. Brexit, Freihandelsabkommen, Wirecard Skandal, Elektromobilität, Influencer Marketing und Agilität – wurden aufgenommen. Zusatzmaterial erhalten Sie via App: Laden Sie die Springer Nature Flashcards-App kostenlos herunter und nutzen Sie als Printbuchkäufer exklusive Inhalte, um Ihr Wissen zu prüfen. Der Inhalt Unternehmen und Märkte Unternehmertum und Unternehmensführung Unternehmensumfelder und Unternehmensentwicklung Unternehmenserfolg und Liquidität.44,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **


Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Top-Angebote
Produkte zum Begriff Allgemeine Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM Sortiment Allgemeine Elektrik 21tlgSortiment "Allgemeine Elektrik" - Anpresszange, Kabelverbinder Kunststoffkasten, 21-tlg.Produktstärken:Zur Anpressung von isolierten Kabelverbindungen: 1,5 - 2,5 - 6 mm2Anpressung von nicht isolierten Kabelverbindungen: 1,5 - 2,5 - 6 mm2Abisolieren: 0,75 bis 6 mm2Integrierte Kabelschneidfunktion.Technische Daten:[kg]: 1,85Lieferumfang:Anpresszange: 449BSortiment mit 20 Modellen isolierter Kabelverbindungen und Zubehör wie Ösen, Kabelschuhe, Hülsen, Stecker und Steckhülsen304,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Musiklehre, Fachbücher von Hermann GrabnerDie "Allgemeine Musiklehre" von Hermann Grabner ist ein umfassendes Fachbuch, das Musik von einer theoretischen Basis aus betrachtet. Mit den notwendigen Ergänzungen von Diether de la Motte bietet es eine tiefgehende Analyse der Musiktheorie. Die Kapitel sind bewusst prägnant gehalten und enthalten zahlreiche Notenbeispiele sowie graphische Darstellungen, die den Lernstoff anschaulich und nachvollziehbar machen. Dieses Werk ist nicht nur für Fachmusiker von Bedeutung, sondern auch ein wertvolles Nachschlagewerk für musikinteressierte Leser. Die 27. Auflage, veröffentlicht im Jahr 2011, stellt sicher, dass die Inhalte aktuell und relevant sind. Die "Allgemeine Musiklehre" ist somit ein unverzichtbares Fundament für die theoretische Ausbildung in der Musik.36,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind allgemeine Größenempfehlungen für Kleidung und Schuhe?
Es gibt keine einheitlichen Größenempfehlungen, da sie je nach Marke und Hersteller variieren können. Es ist wichtig, die individuellen Maße des Körpers zu kennen und diese mit den Größentabellen der jeweiligen Marke zu vergleichen. Bei Schuhen ist es ratsam, eine halbe bis ganze Größe größer zu wählen, da sie oft kleiner ausfallen. **
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
Ähnliche Suchbegriffe für Allgemeine Verbindlichkeit
-
Allgemeine Musiklehre, Fachbücher von Laura KrämerZiel dieses neuen, grundlegenden Bandes ist es, unter Anwendung sowohl traditioneller als auch aktueller Methoden das Wissen zu den Kerngebieten der Musiklehre – Akustik, Kontrapunkt, Harmonik, Rhythmus/Metrum und musikalische Form – zu vermitteln. Die Darstellung bezieht sich vor allem auf die sogenannte abendländische Musik des 15. bis 20. Jahrhunderts und vermittelt Denkweisen, Entwicklungslinien und Gestaltungsprinzipien, die als allgemein gelten dürfen. Ein Werkzeugkasten zum Lieder-Harmonisieren, Arrangieren, Transponieren, Ad-hoc-Analysieren und Blattspiel/Partiturspiel schlägt den Bogen vom Wissen zum Können. Durch das ausführliche Register eignet sich das Buch auch sehr gut als Nachschlagewerk.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Betriebswirtschaftslehre, Fachbücher von Thomas HutzschenreuterStimmen zum Buch: „Dieses Lehrbuch zur Allgemeinen Betriebswirtschaftslehre vermittelt für Bachelor-Studierende in sehr prägnanter Weise und mit einem Blick für das Wesentliche einen sehr guten Einstieg in die wichtigsten Fragestellungen der Betriebswirtschaftslehre.“ Prof. Dr. Dr. h.c. Sönke Albers, KLU, Hamburg „Dieses kompakte, zeitgemässe Grundlagenwerk stellt das gesamte Spektrum der BWL auf durchgehend hohem Niveau dar. Eine äusserst gelungene Verbindung von theoretischer Fundierung und starkem Praxisbezug.“ Prof. Dr. Dr. h.c. Henning Kagermann, ehemaliger Präsident der acatech, ehemaliger Vorstandssprecher der SAP AG „Dieses ausgezeichnete Lehrbuch von Thomas Hutzschenreuter ist eine profunde Einführung in die Betriebswirtschaftslehre, die Studenten im Bachelorstudium für das Fach begeistert und eine Reihe hochaktueller Themen anhand von Fallstudien verständlich darstellt.“ Prof. em. Dr. Prof. h.c. Dr. h.c. Ralf Reichwald, TU München „Ein wichtiger Vorteil dieses Grundlagenlehrbuches ist, dass es gerade die nicht leicht zu vermittelnden Bereiche des Finanzmanagements und Rechnungswesens theoretisch sehr gut fundiert und dazu noch in sehr anschaulicher Weise vermittelt.“ Prof. Dr. Dr. h.c. Jürgen Weber, WHU – Otto Beisheim School of Management, Vallendar In der 7. Auflage wurden alle Kapitel, insbesondere auch mit Hinblick auf die Themen Digitalisierung und Nachhaltigkeit, vollständig überarbeitet. Aktuelle Herausforderungen und Implikationen im Zusammenhang mit Pandemien sowie aktuelle Entwicklungen – wie z.B. Brexit, Freihandelsabkommen, Wirecard Skandal, Elektromobilität, Influencer Marketing und Agilität – wurden aufgenommen. Zusatzmaterial erhalten Sie via App: Laden Sie die Springer Nature Flashcards-App kostenlos herunter und nutzen Sie als Printbuchkäufer exklusive Inhalte, um Ihr Wissen zu prüfen. Der Inhalt Unternehmen und Märkte Unternehmertum und Unternehmensführung Unternehmensumfelder und Unternehmensentwicklung Unternehmenserfolg und Liquidität.44,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Bankbetriebswirtschaft, Fachbücher von Olaf FischerKurz und prägnant bringt Ihnen das vorliegende Werk die prüfungsrelevanten, in zahlreichen Vorlesungen durchgesprochenen Stoffinhalte konkret ins Gedächtnis. Anhand von Fragen und Fällen trainieren Sie die für das erfolgreiche Bestehen der Prüfung relevanten Fachkenntnisse. Der Textteil ist übersichtlich gestaltet anhand von Schaubildern, Merksätzen und wichtigen Schlagworten. Die Musterbeispiele sind der Praxis entnommen. Die Fragen und Fälle klopfen das notwendige Prüfungswissen ab.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Blickpunkt Physik. Gesamtband Allgemeine Ausgabe, SchulbücherDer Blickpunkt Physik. Gesamtband Allgemeine Ausgabe von Westermann ist ein umfassendes Schulbuch, das speziell für den Physikunterricht konzipiert wurde. Es bietet eine klare und strukturierte Herangehensweise, die Lehrenden und Lernenden hilft, sich im Unterrichtsinhalt besser zurechtzufinden. Jedes Kapitel ist einheitlich aufgebaut und beginnt mit einem ansprechenden Bild, das den Einstieg in neue Themen erleichtert. Die Inhalte sind in leicht verständlicher Sprache verfasst und beinhalten Leitfragen sowie spannende Phänomene, die das Interesse der Schülerinnen und Schüler wecken. Zudem werden Fachbegriffe und wichtige Konzepte durch zusätzliche Erklärungen und Hilfen unterstützt, um alle Lernenden optimal zu fördern. Die Methodenseiten bieten Schritt-für-Schritt-Anleitungen, während die Expertenwissen-Seiten vertiefende Informationen für leistungsstärkere Schülerinnen und Schüler bereitstellen. Am Ende jedes Kapitels finden sich Zusammenfassungen und Übungen, die das Gelernte festigen.36,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.